B.I.G. news - 24. září 2026
Česká národní banka ponechala na svém nedávném měnově-politickém zasedání úrokové sazby beze změny, když bankovní rada jednomyslně podpořila zachování současného nastavení. Centrální banka tak i nadále sleduje především proinflační rizika, mezi něž patří svižnější růst mezd, vyšší ceny bydlení, dražší ceny služeb a nejistota spojená s vývojem cen energií a ropy. Srpnová inflace v Česku mírně zrychlila na 1,9 %, přesto Česko stále patří mezi země s nejnižším růstem cen v Evropě. Významnou roli v tuzemské ekonomice pak nadále hraje také i stabilní bankovní sektor, jehož čistý zisk v prvním pololetí letošního roku vzrostl meziročně o 5,5 % na 71,06 miliardy korun. K růstu ziskovosti bank a spořitelen přispěly hlavně úrokové výnosy, vyšší úvěrová aktivita klientů zejména prostřednictvím hypoték a rostoucí zájem o investiční produkty. Více se dozvíte v novém díle B.I.G. news.
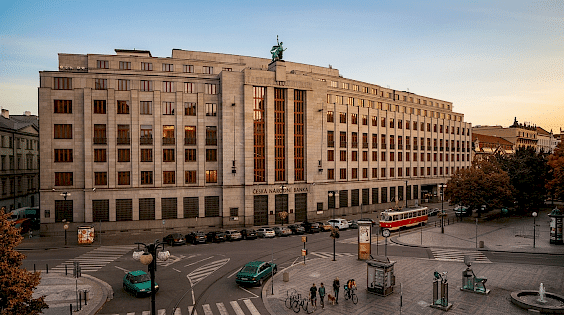
České národní banky se na svém šestém letošním měnově-politickém zasedání v minulém týdnu rozhodla pro zachování stávajících úrovní úrokových sazeb. Pro ponechání současných úrokových sazeb hlasovalo jednomyslně všech sedm členů bankovní rady včetně guvernéra ČNB A. Michla. Dvoutýdenní repo sazba tak zůstává na úrovni 3,75 %, diskontní sazba nadále činí 2,75 % a lombardní sazba setrvává na hodnotě 4,75 %. Hlavním důvodem opatrného přístupu centrální banky jsou přetrvávající proinflační rizika, mezi která patří zejména napjatá situace na trhu práce, pokračující růst cen nemovitostí a nákladů spojených s nájemním bydlením, zvyšování cen ve službách nebo také volnější fiskální politika. Významným faktorem zůstává rovněž i pokračující růst nominálních mezd, který se při doposud relativně umírněném vývoji inflace výrazněji promítal do růstu reálných příjmů domácností. Ty následně podporují spotřebitelskou poptávku a vytvářejí tak další tlaky na cenový vývoj v Česku. Rozhodnutí ČNB zároveň potvrzuje odlišný přístup oproti některým významným zahraničním centrálním bankám. Zatímco česká měnová autorita tedy ponechala sazby beze změny, americký Fed i Evropská centrální banka v rámci svých posledních rozhodnutí přistoupily ke zvýšení úrokových sazeb shodně o 25 bazických bodů. Další směřování měnové politiky ČNB tak bude záviset především na vývoji inflace, vývoji kurzu české koruny a celkové kondici domácí ekonomiky. Podle současných očekávání by se inflace měla do konce letošního roku udržet v tolerančním pásmu inflačního cíle ČNB čili pod jeho horní hranicí 3 %. Přesto ale nelze vyloučit, že centrální banka na svém předposledním listopadovém zasedání v letošním roce přistoupí ke zvýšení úrokových sazeb, a to eventuálně nejpravděpodobněji o 25 bazických bodů. Důvodem jsou zejména obavy z možného obnovení inflačních tlaků v průběhu první poloviny příštího roku 2027. Velkým proinflačním rizikem pak může být především další vývoj situace na Blízkém východě a případné omezení přepravy ropy přes strategicky významný Hormuzský průliv, přes který za standardních podmínek proudí přibližně pětina celosvětové produkce této suroviny, a tedy velmi zásadní část dodávek ropy těžařských zemí z oblasti Perského zálivu. Výraznější růst cen ropy by se totiž následně opět promítal do již z meziročního srovnání citelně vyšších cen pohonných hmot a mohl by tím pádem znovu navyšovat celkovou hodnotu inflace.
Jak se inflace aktuálně vyvíjí a jak by se mohla vyvíjet v dohledných měsících?
Vývoj spotřebitelských cen v Česku v srpnu ukázal mírné obnovení inflační dynamiky. Meziroční tempo růstu cenové hladiny tedy dosáhlo 1,9 %, zatímco v červenci činilo 1,7 %. V meziměsíčním vyjádření spotřebitelské ceny vzrostly o 0,3 %, přičemž v červenci byl zaznamenán růst o 0,6 %. Česká republika tak i nadále zůstává mezi evropskými zeměmi s nejnižší inflací. Na celkový vývoj cen však významně působilo zejména zdražení pohonných hmot, jejichž ceny byly meziročně vyšší o více než 26 %. Naopak opačný efekt měl pokles cen potravin, který pomáhal zmírňovat celkový růst cenové hladiny. Tento pozitivní vliv však podle očekávání nemusí být dlouhodobý a v dalších měsících mohou inflaci opět podporovat zejména vyšší náklady v oblasti dopravy, bydlení, nájemného z bytu a zmiňovaný pokračující růst cen v sektoru služeb. Paradoxně pak po delší době mohou proinflačně po delším časovém období znovu zapůsobit i již mírně zdražující ceny potravin a nealkoholických nápojů. I z tohoto důvodu se tedy očekává, že cenové hladiny v Česku budou do konce roku postupně zrychlovat a na začátku příštího roku 2027 mohou dokonce přechodně překročit hranici 3 %. Tento vývoj bude tudíž představovat jeden z důležitých faktorů při dalším rozhodování ČNB ohledně nastavování měnové politiky.
A jak hospodařily největší banky a spořitelny v Česku v 1. pololetí letošního roku?
Vedle vývoje inflace a rozhodování centrální banky patřily mezi významné ekonomické události posledního období také i výsledky českého bankovního sektoru. Tuzemské banky a spořitelny si totiž v prvním pololetí letošního roku udržely vysokou úroveň ziskovosti, když jejich souhrnný čistý zisk dosáhl 71,06 miliardy korun. Meziročně se tak zvýšil o 5,5 %. K pozitivnímu hospodářskému vývoji přispěla především stabilní makroekonomická situace, rostoucí aktivita klientů na úvěrovém trhu a vyšší zájem domácností o investiční produkty. Celková bilanční suma bankovního sektoru se ke konci června meziročně zvýšila o 777 miliard korun na 12,09 bilionu korun. Dominantním zdrojem příjmů bank zůstaly úrokové výnosy, které meziročně vzrostly o 11,9 miliardy na 237,3 miliardy korun. Pozitivní trend pokračoval také u výnosů z poplatků a provizí, které se zvýšily na 35,7 miliardy korun. Z jednotlivých velkých bank zaznamenala nejvýraznější růst dlouhodobě největší banka působící v Česku - Česká spořitelna, jejíž čistý zisk meziročně vzrostl o 11,7 % na 14,3 miliardy korun. ČSOB vykázala zvýšení zisku o 7 % na 10,2 miliardy korun. Naopak Komerční banka zaznamenala pokles čistého zisku o 3,3 % na 8,5 miliardy korun a Raiffeisenbank vykázala meziroční snížení zisku o 5 % na 5,41 miliardy korun. Český bankovní sektor jako celek však nadále potvrzuje svou stabilitu a odolnost. K tomu přispívá především kvalitní úvěrové portfolio, nízká míra nesplácených úvěrů a pokračující poptávka domácností i firem po bankovních a investičních službách.